2026-10
破产重整税务处理,债务豁免与欠税清偿要点
企业进入破产重整,债务豁免与欠税清偿往往同时出现,税务处理因此成为重整计划能否通过并执行的关键环节。它既影响税务机关的债权申报和受偿顺位,也决定债务人是否因豁免收益产生新的所得税负担,还牵动重整投资人的成本测算。忽视这些要点,重整方案可能在表决或执行阶段受阻。
法院裁定受理重整申请后,管理人接管企业财产与营业,税务事项被纳入重整程序统一安排。管理人需要向税务机关发出债权申报通知,核对欠税形成时间、税种和金额,并把税务债权提交债权人会议核查。税务机关的参与程度,直接影响重整计划草案的可行性和通过概率。
欠税核实是税务处理的第一道关口。管理人应区分增值税、企业所得税、房产税、土地使用税等税种,确认本金、滞纳金和罚款各自数额,并查明是否已由税务机关采取强制执行措施。只有把欠税底数摸清,才能判断优先债权规模与普通债权受偿空间,为后续清偿方案定下基数。
企业破产法确立的清偿顺序中,欠税通常优先于普通破产债权,但落后于有财产担保的债权,也不当然优先于职工工资和社保费用。重整计划必须按法定顺位分配资金,税务机关若对顺位有异议,可能提起诉讼或在表决中表达立场,进而改变谈判格局和资金安排。
滞纳金在破产程序中的债权性质常引发争议。部分法院依据司法解释,将税款滞纳金纳入普通债权,而非与税款本金同等优先;也有案件按特定时点计算,避免滞纳金无限膨胀。重整方案应预留调整空间,防止因顺位认定差异导致清偿表被推翻,影响重整执行。
债务豁免是债权人放弃部分或全部债权的安排,常见于重整计划中的减免本金、免除利息或延长还款期限。会计上可能确认债务重组收益,税法上通常视为应税所得。债务人若只看到账面扭亏,却未同步测算所得税,可能在重整后遭遇新的现金流压力,并影响投资人回收预期。
企业所得税规则为债务重组留出特殊性处理通道。债务重组确认的应纳税所得额占当年应纳税所得额五成以上时,企业可分五个纳税年度均匀计入,从而递延税负。合理商业目的和资料备查仍是前提,条件不满足就只能按一般性处理当期纳税,这会改变重整期现金流安排。
选择一般性税务处理时,债务豁免所得要并入重组当期应纳税所得额。企业可用以前年度亏损弥补,但亏损结转有年限限制,且受特殊性税务重组规则约束。若豁免金额巨大而可弥补亏损不足,新增所得税可能吃掉部分重整收益,削弱资产负债表修复效果,影响后续融资能力。
税务机关在重整中具有双重身份,一方面作为欠税债权人申报债权并参与表决,另一方面作为征税机关关注债务豁免所得和资产处置行为是否产生新税。两种角色目标并不完全一致,既希望欠税入库,也要依法征收,管理人和投资人需要提前设计沟通路径。
重整计划常安排欠税分期清偿,或由重整投资方注入资金一次性清缴。税务机关更关心入库保障,可能要求提供担保、明确每期金额和时间表,并对未按期履行设置恢复强制执行条款。清偿安排越具体,重整计划获得税务债权组认可的可能性越高,也越容易执行。
欠税本身一般不能由重整计划直接豁免,税收减免须依照税收征管法规定的权限和程序报批。地方财政返还、财政补贴或政府协调,也不宜替代法定减免,否则可能被认定为无效或引发审计风险。债务人应把可争取的优惠与必须缴纳的税款分开测算,避免预算落空。
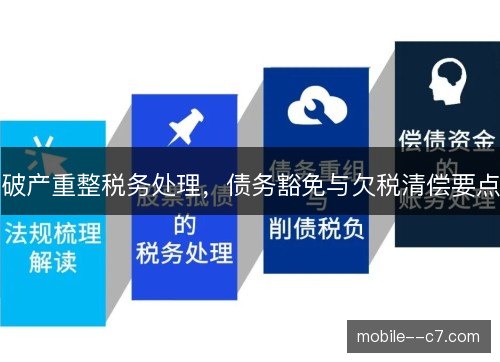
以物抵债、债转股和资产出售是常见清偿方式,却会触发不同税种。不动产抵债可能涉及增值税、土地增值税、契税和印花税,债转股可能涉及企业所得税特殊性处理。税务成本直接减少可用于清偿的资产,投资人必须在报价前把税负算进模型,否则受偿率失真。
实务操作中,管理人应尽早开展税务尽职调查,梳理欠税、滞纳金、罚款和潜在重组所得税,测算不同清偿方案下的税负。与税务机关沟通时,应提交重整计划草案、资产处置安排和现金流预测,争取事先明确处理口径,并把关键条款写入重整计划,预留争议解决机制。
债权人也需关注自身税务后果。接受债务豁免或实物抵债,可能形成资产损失或债务重组损失,企业所得税前扣除通常要求取得法院裁定、重整计划、清偿凭证等资料。c7娱乐官方网站若凭证不全或申报不及时,债权人可能无法扣除损失,实际回收率随之下降,影响其后续投资决策。
往后看,破产重整税务处理会更依赖事先裁定和个案沟通,规则细化有助于减少不确定性。税务机关、法院和管理人之间的信息共享若更顺畅,欠税清偿与豁免所得的衔接会更透明。但欠税优先受偿与豁免所得课税之间的张力,仍会在复杂案件中反复出现。
重整成功不只取决于债务减多少,也取决于税务成本能否被准确识别和安排。把欠税清偿、债务豁免、资产处置和投资人税负放在同一张方案里测算,才能避免重整后再度陷入欠税与现金流困境。企业获得再生机会的关键,是让税务处理与经营恢复同步落地。